Artisan boucher : comment piloter sa boucherie pour rester rentable sans s’épuiser ?
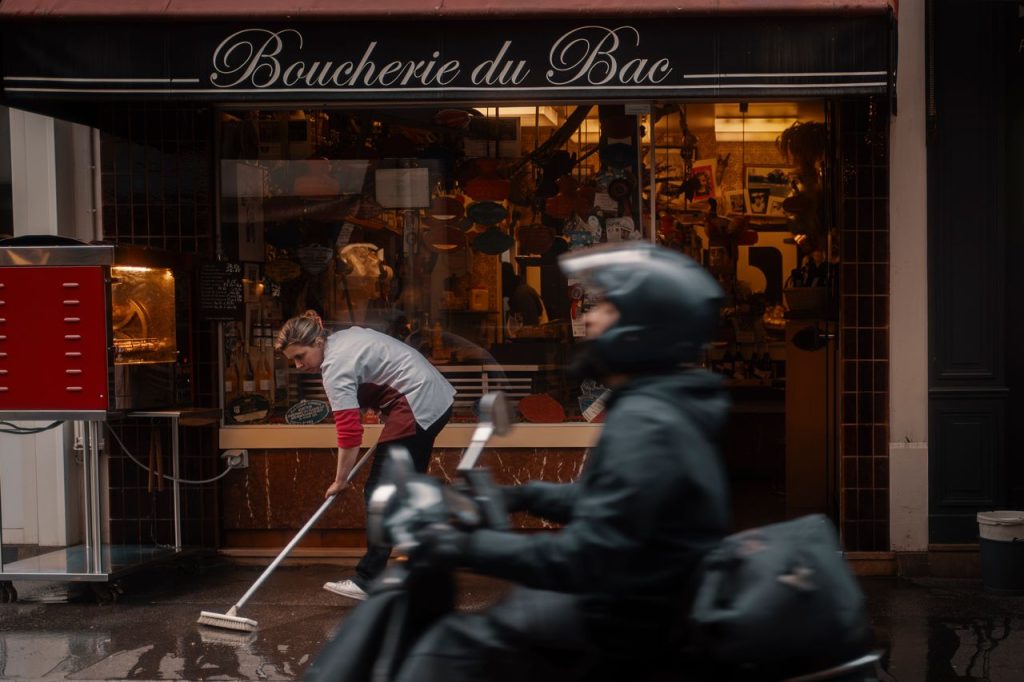
Le magasin ouvre tôt, les livraisons arrivent, la préparation commence et les premiers clients entrent déjà. Entre la découpe, le conseil au comptoir, les commandes fournisseurs, les salariés et les imprévus, l’artisan boucher passe ses journées à faire tourner son commerce. Mais une question reste souvent sans réponse précise : quels produits, quelles journées et quelles décisions font réellement gagner de l’argent à la boucherie ?
Une boutique peut avoir une belle fréquentation et rencontrer des difficultés de rentabilité. Les achats de viande évoluent, les rendements de découpe varient, les invendus coûtent cher et les charges fixes restent présentes même lorsque les ventes ralentissent. Le chiffre d’affaires seul ne suffit donc pas à comprendre la santé de l’entreprise.
Piloter une boucherie artisanale ne signifie pas multiplier les tableaux. C’est suivre quelques indicateurs, organiser le travail et transformer les chiffres en décisions concrètes, sans perdre ce qui fait la force du commerce : la qualité, le savoir-faire et la relation client.
Le vrai défi : être à la fois boucher, commerçant et chef d’entreprise
L’artisan boucher maîtrise ses produits et connaît les habitudes de sa clientèle. Mais dès que l’activité prend de l’ampleur, il doit aussi gérer les prix, les achats, le personnel, la production, les équipements, la communication et les finances. Ces responsabilités sont très différentes de la pratique du métier.
Lorsque tout repose sur lui, le risque est de décider dans l’urgence : commander trop pour sécuriser l’étal, accepter une grosse commande sans calculer sa marge ou prolonger les horaires sans vérifier leur rentabilité. La première étape consiste à identifier les décisions qui méritent un suivi régulier.
1. Connaître la marge réelle des produits vendus
Toutes les ventes n’apportent pas la même contribution à la rentabilité. Une pièce de viande revendue après préparation, une spécialité maison, une prestation de découpe ou une commande pour un événement mobilisent des coûts différents.
Le prix d’achat ne suffit pas à calculer le coût réel d’un produit. Il faut tenir compte du rendement après découpe et parage, des ingrédients complémentaires, des emballages, des consommables et du temps de préparation selon une méthode de calcul cohérente.
Exemple : le rendement de découpe change la marge
Simulation fictive : un lot de viande coûte 480 € et produit 60 kg commercialisables après découpe. Le coût matière est de 8 € par kilogramme vendu. Si le rendement réel descend à 52 kg, ce coût passe à environ 9,23 € par kilogramme, avant main-d’œuvre, emballages, énergie et autres charges. À prix de vente inchangé, la marge se réduit.
Le bon réflexe : suivre quelques familles représentatives plutôt que chaque référence au centime près. Repérer les variations de rendement, les produits les plus contributifs et les préparations qui demandent beaucoup de temps permet de mieux arbitrer les prix et les volumes.
En savoir + sur le pilotage de rentabilité
2. Adapter les achats et les stocks à la demande réelle
Dans une boucherie, le stock est à la fois indispensable au service client et coûteux à financer. Trop de marchandises immobilisent de l’argent et augmentent les risques de pertes. Trop peu de produits créent des ruptures et des ventes manquées.
Le dirigeant peut analyser les ventes par jour de semaine, les variations saisonnières, les fêtes, les vacances, les commandes réservées et les spécialités locales. Les historiques de caisse sont particulièrement utiles pour éviter de piloter uniquement à l’intuition.
Le bon réflexe : comparer les quantités achetées, préparées, vendues et perdues. Ajuster les commandes en respectant strictement les règles de conservation, de traçabilité, de dates limites et de chaîne du froid : la réduction du stock ne doit jamais compromettre la sécurité alimentaire.
3. Suivre les pertes, les invendus et les écarts de production
Les pertes ne se limitent pas aux produits jetés. Elles comprennent aussi les erreurs de préparation, les portions non valorisées, les écarts d’inventaire et les fabrications réalisées en quantité excessive. Certaines pertes sont normales et liées au métier ; d’autres peuvent être réduites par une meilleure anticipation.
Un suivi hebdomadaire des pertes, exprimées en valeur et rapportées aux ventes, aide à identifier les familles concernées. L’analyse doit distinguer les pertes techniques normales, les écarts évitables et les produits qui se vendent moins bien que prévu.
Le bon réflexe : agir d’abord sur la planification des préparations, les quantités exposées et la précision des commandes. Les éventuelles transformations ou valorisations des produits doivent toujours respecter les exigences sanitaires et de traçabilité.
4. Fixer ses prix sans se laisser piéger par le chiffre d’affaires
Lorsque les prix d’achat augmentent, l’artisan hésite parfois à répercuter la hausse par crainte de perdre des clients. Mais conserver le même prix de vente sans analyser la marge peut fragiliser durablement l’entreprise.
Le bon prix doit tenir compte du coût complet pertinent, du positionnement de la boutique, du service rendu, de la qualité et du marché local. Les remises et promotions doivent être chiffrées : elles peuvent dynamiser les ventes tout en réduisant fortement la contribution si elles sont mal calibrées.
Exemple : vendre plus ne veut pas toujours dire gagner plus
Simulation fictive : un produit vendu 20 € HT avec 12 € de coûts variables pertinents apporte 8 € de contribution unitaire. Une remise de 10 % ramène le prix à 18 € et la contribution à 6 €, soit une baisse de 25 % de la contribution par unité. Il faut alors vendre environ un tiers d’unités supplémentaires pour retrouver la contribution totale initiale, si les coûts unitaires restent identiques.
Le bon réflexe : analyser les promotions avant leur lancement, mesurer leurs résultats et préserver la cohérence des prix avec la promesse de qualité du commerce.
5. Organiser l’équipe et les horaires selon les vrais pics d’activité
Une boucherie doit assurer la préparation, la mise en rayon, la vente, le nettoyage et la fermeture. Le volume de travail n’est pourtant pas identique chaque jour ni à chaque heure. Des plannings construits uniquement par habitude peuvent entraîner de la surcharge à certains moments et des périodes moins productives à d’autres.
Le dirigeant peut rapprocher les données de caisse des horaires de fréquentation, des volumes de préparation et des besoins de service. Il doit tenir compte des compétences de chacun, des temps de repos, des règles de travail et des exigences d’hygiène.
Le bon réflexe : répartir clairement les responsabilités sur les commandes, la préparation, les contrôles, l’accueil et les tâches de fin de journée. Un point d’équipe court en début de semaine peut éviter bien des improvisations.
6. Développer les ventes sans multiplier les charges inutiles
Le développement d’une boucherie ne passe pas nécessairement par l’agrandissement du magasin. Il peut venir d’une meilleure fidélisation, de commandes préparées à l’avance, d’une gamme de spécialités adaptée à la clientèle ou de partenariats avec des professionnels locaux.
Chaque nouveau service doit cependant être évalué : combien rapporte-t-il après les achats, la préparation, les emballages, la livraison éventuelle et le temps commercial ? Une offre de plateaux pour événements ou une prestation destinée à des restaurateurs peut générer du volume, mais aussi des contraintes supplémentaires.
Le bon réflexe : tester les nouvelles offres à petite échelle, mesurer la marge et la charge de travail, puis décider de les développer ou non. La croissance doit simplifier ou renforcer l’activité, pas désorganiser toute la boutique.
7. Anticiper la trésorerie et les investissements
Même avec des encaissements réguliers en magasin, les échéances peuvent se concentrer : fournisseurs, salaires, cotisations, loyer, énergie, assurance, entretien des équipements frigorifiques et remboursements d’emprunt. Une période de ventes plus faible peut alors provoquer une tension rapide.
Un prévisionnel glissant sur 13 semaines permet de visualiser les recettes attendues et les paiements à venir. Il est utile de le compléter par un budget annuel qui tient compte des saisons et des investissements prévus.
Pour remplacer une vitrine réfrigérée, aménager un laboratoire ou recruter, le dirigeant doit examiner le coût total, les gains attendus, les obligations de conformité et l’impact sur la trésorerie. Les équipements nécessaires à la sécurité sanitaire ne doivent pas être arbitrés uniquement selon leur rentabilité.
Le bon réflexe : préparer un scénario prudent, un scénario central et un scénario favorable avant tout engagement important. Un investissement peut être pertinent économiquement et néanmoins trop lourd à financer au mauvais moment.
8. Installer un rituel de pilotage compatible avec le métier
Le boucher n’a pas besoin de consacrer des heures chaque soir à l’analyse de ses comptes. Il a besoin d’un système court, fiable et répété. Les données de caisse, les achats fournisseurs, les plannings et les éléments comptables constituent déjà une base de travail.
Chaque jour : quelques minutes pour garder la main
Suivre le chiffre d’affaires du jour, les produits particulièrement demandés, les ruptures et les pertes significatives. Noter les événements inhabituels pour éviter d’interpréter une journée isolée comme une tendance.
Chaque semaine : 20 à 30 minutes pour décider
Comparer les ventes aux prévisions, vérifier les achats et les stocks, analyser les pertes, anticiper les commandes et regarder les échéances de trésorerie. Choisir deux ou trois actions concrètes pour la semaine suivante.
Chaque mois : prendre du recul
Analyser les marges par famille de produits, les charges fixes, la productivité de l’organisation, les écarts de stock et les projets de développement. Cette revue permet de corriger progressivement la trajectoire plutôt que de réagir uniquement lorsque le compte bancaire se tend.
Besoin d’un regard extérieur pour optimiser votre rentabilité ?
Contactez Stéphane de Grimaudet, conseiller en pilotage d’entreprise près de Nantes.
Le tableau de bord du boucher : sept indicateurs utiles
Un tableau de bord d’une page peut réunir : 1) chiffre d’affaires par famille de produits ; 2) marge ou contribution par famille, selon une définition stable ; 3) rendements de découpe des principaux produits ; 4) valeur et rotation des stocks ; 5) pertes et démarques ; 6) charges de personnel et organisation des horaires ; 7) trésorerie prévisionnelle et principales échéances.
Le tableau de bord ne sert pas à accumuler les chiffres. Il sert à répondre à des questions : quels produits préparer davantage ? Quels achats ajuster ? Faut-il revoir certains prix ? Les horaires sont-ils adaptés ? Peut-on financer un équipement sans fragiliser le commerce ?
Pourquoi Stéphane peut être le copilote d’un artisan boucher
Le boucher connaît ses produits, ses clients et les exigences de son métier. En revanche, il est souvent seul pour relier les achats, les marges, les stocks, le travail de l’équipe et les décisions financières. Le recul nécessaire au pilotage est difficile à trouver au milieu d’une journée de vente et de préparation.
Stéphane peut l’aider à construire un tableau de bord simple, identifier les familles de produits les plus contributives, structurer un prévisionnel de trésorerie, revoir l’organisation de l’équipe et comparer les scénarios de développement ou d’investissement. Il peut aussi installer un rendez-vous régulier pour transformer les constats en décisions suivies dans le temps.
Avec 28 années d’expérience en direction d’agence et en management, Stéphane adopte une approche humaine et pragmatique. Son rôle est d’accompagner le commerçant dans ses arbitrages, sans se substituer à l’expert-comptable ni aux spécialistes des obligations sanitaires, sociales et réglementaires.
À Blain et près de Nantes, mieux piloter sa boucherie pour retrouver de la sérénité
À Blain, Héric, Orvault, Nantes ou dans les communes voisines, chaque boucherie possède sa clientèle, ses spécialités et son rythme. Mais toutes partagent un même enjeu : faire vivre un savoir-faire exigeant tout en préservant une entreprise rentable et durable.
Le pilotage commence par des gestes simples : comprendre les marges, maîtriser les stocks, organiser l’équipe et anticiper les échéances. Ces quelques réflexes permettent au dirigeant de consacrer davantage d’énergie à ses clients et à la qualité de ses produits.
Vous dirigez une boucherie artisanale et souhaitez mieux piloter votre commerce, retrouver du temps ou préparer une nouvelle étape ? Je vous propose un diagnostic de 15 minutes du dirigeant : un premier échange pour identifier les points de vigilance et les leviers d’amélioration les plus utiles à votre activité.