Comment anticiper les problèmes de trésorerie avant qu’il ne soit trop tard ?
Une entreprise peut avoir des commandes, des clients fidèles et un carnet de rendez-vous bien rempli… tout en se retrouvant à court de liquidités. Les difficultés de trésorerie apparaissent rarement sans aucun signal préalable. Encore faut-il savoir où regarder et prendre le temps d’anticiper.
En tant que consultant en pilotage d’entreprise, je défends une idée simple : attendre que le compte bancaire passe dans le rouge pour agir, c’est se priver de nombreuses solutions. Le bon réflexe consiste à prévoir les entrées et sorties d’argent, puis à décider suffisamment tôt.
Pourquoi les problèmes de trésorerie surviennent-ils parfois brutalement ?
Le solde bancaire donne une photographie du jour, pas une projection de l’avenir. Une facture client importante peut être enregistrée dans le chiffre d’affaires sans être encore encaissée. À l’inverse, les salaires, charges sociales, loyers, remboursements d’emprunt et factures fournisseurs arrivent à échéance à des dates précises.
La saisonnalité, les achats de stocks, les travaux en cours, un recrutement ou une hausse d’activité peuvent accentuer ces décalages. Une entreprise rentable peut donc connaître une tension ponctuelle de trésorerie. Si cette tension se répète, elle peut aussi révéler des marges insuffisantes ou un modèle économique à revoir.
Les 5 signaux d’alerte à surveiller
1. Le solde disponible diminue malgré une activité stable
Comparez le solde bancaire à la même période des mois précédents, en tenant compte des échéances exceptionnelles. Une baisse persistante mérite une analyse : les encaissements ralentissent-ils, les charges progressent-elles ou les prélèvements augmentent-ils ?
2. Les retards de règlement deviennent habituels
Suivez chaque semaine les factures échues, les montants en attente et l’ancienneté des créances. Un retard isolé est une chose ; une accumulation de règlements tardifs peut rapidement peser sur les paiements à venir.
3. Les charges fixes absorbent une part croissante des recettes
Un loyer, un abonnement ou une mensualité semble parfois modeste pris isolément. Additionnés, ces engagements réduisent la marge de manœuvre. Examinez leur évolution et vérifiez qu’ils restent cohérents avec le niveau d’activité.
4. Vous utilisez les réserves pour financer le fonctionnement courant
Puiser occasionnellement dans une réserve n’est pas nécessairement alarmant. En revanche, devoir y recourir chaque mois pour payer les dépenses habituelles doit conduire à rechercher la cause du déséquilibre.
5. Vous ne connaissez pas les échéances des prochaines semaines
Si vous ne pouvez pas estimer ce qui entrera et sortira du compte à 30, 60 et 90 jours, vous pilotez avec une visibilité limitée. C’est souvent le premier point à corriger.
Exemple concret : une entreprise artisanale près de Blain
Prenons le cas fictif d’une entreprise de rénovation située à Blain, intervenant aussi à Héric et Treillières. Elle démarre deux chantiers importants et doit acheter 18 000 € de matériaux. Elle prévoit 26 000 € d’encaissements, mais une partie n’arrivera que le mois suivant.
Au début du mois, elle dispose de 9 000 € de trésorerie. Sur les quatre prochaines semaines, elle prévoit 14 000 € d’encaissements et 25 000 € de décaissements, matériaux et charges compris. Sans ajustement, sa trésorerie prévisionnelle atteindra donc –2 000 € (9 000 + 14 000 – 25 000).
Le dirigeant qui découvre ce décalage à la dernière minute risque de subir les événements. Celui qui le repère six semaines avant peut vérifier ses conditions de facturation, relancer les créances échues, discuter des échéanciers avec ses fournisseurs ou étudier un financement de court terme adapté. Chaque solution doit évidemment respecter les engagements contractuels et les délais légaux.
Cet exemple est illustratif et ne correspond pas à une mission client réelle.
Construire un prévisionnel de trésorerie simple sur 13 semaines
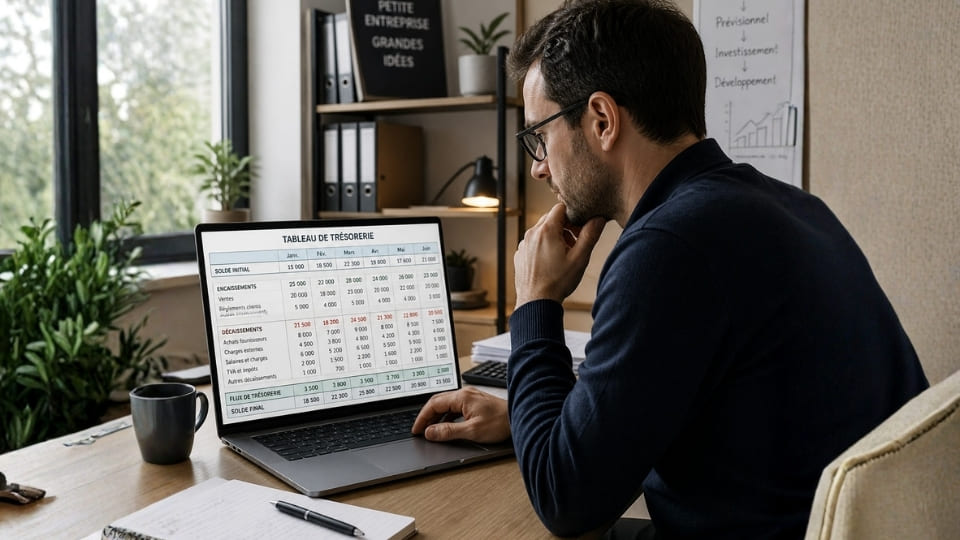
Pour une petite entreprise, un tableau hebdomadaire sur 13 semaines constitue un excellent point de départ. Il permet d’identifier les semaines sensibles sans exiger un outil compliqué.
Étape 1 : partir du solde réellement disponible
Notez le solde bancaire initial, puis distinguez les éventuelles sommes indisponibles ou déjà engagées. Si vous avez plusieurs comptes, consolidez-les avec méthode.
Étape 2 : prévoir les encaissements à leur date probable
Inscrivez les règlements clients attendus, acomptes, ventes au comptant et autres entrées. Ne confondez pas la date de facturation avec la date probable de paiement. Pour les encaissements incertains, créez un scénario prudent.
Étape 3 : lister tous les décaissements
Intégrez les salaires, charges sociales et fiscales, achats, loyers, assurances, remboursements, investissements et rémunération du dirigeant selon son statut. Raisonnez en flux bancaires réels, en tenant compte de la TVA lorsqu’elle s’applique.
Étape 4 : calculer le solde prévisionnel semaine après semaine
La formule est simple : trésorerie finale = trésorerie initiale + encaissements – décaissements. Le solde final d’une semaine devient le solde initial de la suivante. Repérez le point bas, et pas seulement le solde en fin de trimestre.
Étape 5 : actualiser chaque semaine
Remplacez les prévisions par les montants réellement encaissés ou payés, puis ajustez les échéances. Un prévisionnel non actualisé perd rapidement sa valeur.
Quelles décisions prendre dès qu’une tension apparaît ?
Commencez par identifier la cause : retard d’encaissement, rentabilité insuffisante, croissance à financer ou dépense exceptionnelle. Les réponses ne sont pas interchangeables.
Vous pouvez notamment accélérer la facturation, suivre les impayés, revoir les acomptes lorsque cela est pertinent, étaler certains investissements, négocier des conditions fournisseurs ou solliciter suffisamment tôt votre banque et votre expert-comptable. Si la difficulté devient structurelle, il faut aussi retravailler les prix, les marges et les charges.
Attention : repousser une dépense ne résout pas automatiquement un déficit durable. Une mesure de trésorerie doit s’accompagner d’une analyse économique.
Mon approche : rendre les chiffres utiles aux décisions
Mes 28 années d’expérience en direction d’agence et dans les responsabilités managériales m’ont convaincu qu’un tableau de bord n’a de valeur que s’il aide à agir. Un dirigeant de TPE n’a pas besoin de passer ses soirées à alimenter des fichiers : il a besoin de quelques informations fiables, lisibles et suivies avec régularité.
Lorsque j’accompagne un dirigeant dans sa réflexion, l’objectif est de poser les bonnes questions : quelle est la semaine la plus tendue ? Quels règlements sont réellement sécurisés ? Quelle décision peut être prise aujourd’hui pour préserver les prochaines échéances ? Cette méthode permet de retrouver de la visibilité et de réduire les décisions prises dans l’urgence.
Un accompagnement de proximité autour de Nantes et Blain
Artisan à Châteaubriant, commerçant à Orvault, dirigeant d’une société de services à Saint-Herblain ou entrepreneur à Carquefou : les activités diffèrent, mais le besoin de visibilité financière est commun. J’accompagne les dirigeants de TPE autour de Nantes, Blain, Héric, Treillières, Redon et des communes voisines pour mieux comprendre leurs indicateurs et structurer leurs décisions.
Mon rôle de copilote complète celui de l’expert-comptable : il consiste à traduire les chiffres en actions concrètes, avec une approche humaine et adaptée à la réalité quotidienne de l’entreprise.
Conclusion : mieux vaut prévoir une tension que la subir
Anticiper les problèmes de trésorerie, ce n’est pas chercher à prédire parfaitement l’avenir. C’est identifier les périodes à risque, tester plusieurs scénarios et conserver du temps pour décider. Un suivi hebdomadaire, même simple, peut changer profondément la manière de piloter une TPE.
Vous souhaitez faire le point sur la visibilité financière de votre entreprise ? Je vous propose un diagnostic de 15 minutes du dirigeant pour échanger sur vos priorités et identifier les premiers leviers à examiner.
Stéphane de Grimaudet – Consultant en pilotage d’entreprise et copilote des dirigeants de TPE.