5 indicateurs financiers que tout dirigeant de TPE devrait suivre
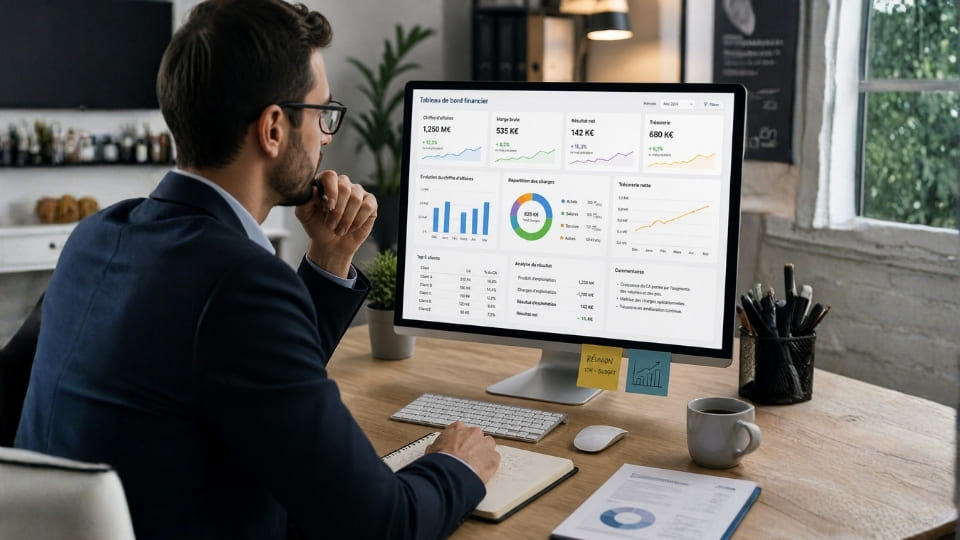
Vous connaissez votre chiffre d’affaires du mois. Mais savez-vous combien votre activité vous rapporte réellement, combien d’argent sera disponible dans six semaines ou quel niveau de ventes vous devez atteindre pour couvrir vos charges ? Pour piloter une petite entreprise, ces réponses sont souvent plus utiles qu’un chiffre d’affaires regardé isolément.
En tant que consultant en pilotage d’entreprise, j’aime rappeler qu’un bon tableau de bord ne se mesure pas au nombre de chiffres qu’il contient. Il doit surtout aider le dirigeant à comprendre sa situation et à décider. Voici cinq indicateurs financiers TPE que je recommande de connaître et d’adapter à son activité.
Pourquoi suivre des indicateurs financiers dans une TPE ?
Dans une petite structure, le dirigeant cumule souvent les fonctions : commercial, production, management, administration et gestion. Le risque est de suivre son entreprise au ressenti, à partir du solde bancaire ou du nombre de devis signés.
Or, un carnet de commandes rempli ne garantit ni la marge, ni le bénéfice, ni la trésorerie. Des indicateurs simples permettent de détecter une dérive, de vérifier si une décision produit ses effets et de discuter plus efficacement avec son expert-comptable. L’objectif n’est pas de remplacer la comptabilité, mais de transformer les données en décisions opérationnelles.
1. La trésorerie disponible et prévisionnelle : pourrez-vous payer vos échéances ?
La trésorerie disponible représente les liquidités mobilisables à une date donnée. Son suivi prévisionnel projette les encaissements et décaissements à venir. C’est souvent le premier indicateur à regarder lorsque l’entreprise traverse une période de croissance, de saisonnalité ou de paiements clients irréguliers.
Formule simplifiée : trésorerie finale prévisionnelle = trésorerie initiale + encaissements attendus – décaissements prévus.
Exemple fictif : une entreprise de services à Orvault démarre le mois avec 12 000 € sur son compte. Elle attend 19 000 € de règlements et prévoit 25 000 € de sorties. Sa trésorerie finale estimée sera de 6 000 €. Mais si 8 000 € d’encaissements sont décalés au mois suivant, elle tomberait à –2 000 €. Le risque apparaît avant l’échéance, à condition de suivre les dates probables de paiement.
Mon conseil : regardez le point bas de trésorerie sur les 8 à 13 prochaines semaines, pas seulement le solde de fin de mois. Actualisez les prévisions chaque semaine et distinguez les règlements certains des règlements incertains.
2. Le taux de marge : vos ventes créent-elles assez de valeur ?
La marge mesure ce qu’il reste après certains coûts directement liés à la vente ou à la production. Sa définition exacte dépend du secteur : marge commerciale pour une activité de négoce, marge sur coûts variables ou marge par chantier pour d’autres métiers. Il faut donc définir clairement ce que l’on inclut dans les coûts.
Pour une activité d’achat-revente : marge commerciale = ventes de marchandises HT – coût d’achat des marchandises vendues HT. Taux de marge = marge commerciale / coût d’achat des marchandises vendues × 100. Attention : le taux de marque, lui, rapporte la marge au prix de vente HT.
Exemple fictif : un commerce à Blain achète un produit 60 € HT et le revend 90 € HT. Sa marge commerciale est de 30 €, son taux de marge de 50 % et son taux de marque d’environ 33,3 %. Ces chiffres ne représentent pas son bénéfice net : il reste à financer les autres charges.
Mon conseil : comparez les marges par produit, service, client ou chantier lorsque les données le permettent. Une hausse du chiffre d’affaires accompagnée d’une baisse des marges doit vous alerter.
3. Le résultat d’exploitation : l’activité est-elle réellement performante ?
Le résultat d’exploitation mesure la performance de l’activité courante en rapprochant les produits et charges d’exploitation. Il se distingue de la trésorerie : une charge comptabilisée n’est pas toujours décaissée au même moment, et un investissement peut être payé immédiatement puis amorti dans le temps.
Formule de principe : résultat d’exploitation = produits d’exploitation – charges d’exploitation. Pour une analyse mensuelle pertinente, il faut rattacher correctement produits et charges à la période, notamment les stocks, amortissements et charges à payer.
Exemple fictif : une TPE de maintenance à Saint-Herblain réalise 40 000 € de produits d’exploitation sur une période, pour 37 000 € de charges d’exploitation correctement rattachées. Son résultat d’exploitation est de 3 000 €. Si le chiffre d’affaires augmente mais que les charges progressent plus vite, ce résultat peut se dégrader.
Mon conseil : suivez l’évolution du résultat, mais aussi les écarts entre prévisionnel et réalisé. Pour un suivi mensuel, faites valider la méthode de calcul avec votre expert-comptable : un simple total de factures moins les paiements bancaires ne donne pas un résultat comptable fiable.
4. Le besoin en fonds de roulement (BFR) : combien votre cycle d’activité immobilise-t-il ?
Le BFR représente le financement nécessaire pour couvrir le décalage entre certaines dépenses engagées et les encaissements correspondants. Il augmente notamment lorsque les stocks ou les créances clients progressent plus vite que les dettes fournisseurs.
Formule simplifiée : BFR = stocks + créances clients – dettes fournisseurs d’exploitation. Dans une analyse complète, on tient aussi compte des autres créances et dettes d’exploitation.
Exemple fictif : une entreprise artisanale à Héric dispose de 15 000 € de stocks et travaux en cours valorisés selon sa méthode de gestion, de 22 000 € de créances clients et de 12 000 € de dettes fournisseurs d’exploitation. Son BFR simplifié est de 25 000 €. Ce montant n’est pas une perte : il représente des ressources immobilisées dans le cycle d’exploitation.
Mon conseil : surveillez les délais clients, les stocks et les conditions fournisseurs. Une croissance rapide peut nécessiter davantage de financement, même lorsque les commandes sont rentables.
5. Le seuil de rentabilité : à partir de quel niveau d’activité couvrez-vous vos charges ?
Le seuil de rentabilité indique le chiffre d’affaires nécessaire pour couvrir les charges fixes et variables, selon les hypothèses retenues. C’est un repère utile pour fixer des objectifs, préparer un recrutement ou évaluer une hausse de loyer.
Formule simplifiée : seuil de rentabilité en chiffre d’affaires = charges fixes / taux de marge sur coûts variables. Le taux de marge sur coûts variables correspond à (chiffre d’affaires – charges variables) / chiffre d’affaires.
Exemple fictif : un prestataire à Carquefou supporte 90 000 € de charges fixes annuelles et dégage un taux de marge sur coûts variables de 60 %. Son seuil de rentabilité théorique est de 150 000 € de chiffre d’affaires HT annuel (90 000 / 0,60). En dessous, le modèle ne couvre pas l’ensemble des charges retenues ; au-dessus, il commence à générer un résultat positif selon ces hypothèses.
Mon conseil : recalculez cet indicateur lorsque les prix, les coûts, les effectifs ou le modèle économique changent. Pour une activité saisonnière, ne répartissez pas mécaniquement l’objectif annuel en douze mois identiques.
Comment réunir ces 5 indicateurs dans un tableau de bord TPE ?
Le meilleur tableau de bord est celui que l’on consulte et que l’on comprend. Une page peut suffire. Pour chaque indicateur, affichez la valeur actuelle, l’objectif, l’évolution et, surtout, l’action à engager si un écart apparaît.
Exemple de grille de suivi : trésorerie prévisionnelle — chaque semaine — vérifier les échéances et le point bas ; marge — chaque mois ou par chantier — revoir les devis ou les achats ; résultat d’exploitation — chaque mois ou trimestre — comprendre les écarts ; BFR — chaque mois — réduire les décalages du cycle d’exploitation ; seuil de rentabilité — chaque trimestre et à chaque changement important — ajuster les objectifs commerciaux.
Prévoyez un court rendez-vous de pilotage mensuel, même si vous êtes seul à la tête de l’entreprise. Posez-vous trois questions : qu’est-ce qui évolue ? Pourquoi ? Quelle décision prenons-nous avant le prochain point ?
Un exemple de décision : recruter ou attendre ?
Imaginons une entreprise de rénovation à Châteaubriant qui souhaite recruter. Le carnet de commandes semble prometteur. Avant de signer, son dirigeant peut examiner le résultat d’exploitation, la marge réelle des chantiers, le nouveau seuil de rentabilité après embauche, l’impact sur le BFR et le point bas de trésorerie.
Ces cinq indicateurs ne décident pas à sa place. Ils éclairent les conditions de réussite du recrutement et les risques à anticiper. C’est précisément ce que j’entends par piloter plutôt que subir.
Mon regard de copilote : des chiffres lisibles, pas une usine à gaz
Avec 28 années d’expérience en direction d’agence et dans le management, j’ai appris qu’une information n’est utile que lorsqu’elle permet d’agir. Je préfère cinq indicateurs compris et discutés régulièrement à vingt tableaux que personne ne consulte.
Aujourd’hui, en tant que consultant en pilotage d’entreprise, j’accompagne les dirigeants pour identifier les bons repères, prendre du recul et mettre leurs décisions en cohérence avec leurs objectifs. Le rôle du copilote n’est pas de se substituer à l’expert-comptable, mais d’aider à traduire les chiffres en priorités concrètes.
Conseil en pilotage d’entreprise près de Nantes, Blain et Châteaubriant
Que vous dirigiez un commerce à Treillières, une entreprise artisanale à Blain, un restaurant à Nantes ou une société de services à Orvault, les indicateurs doivent être adaptés à votre réalité. J’accompagne les dirigeants de TPE autour de Nantes, Héric, Carquefou, Saint-Herblain, Châteaubriant et Redon, avec une approche de proximité et des outils de pilotage compréhensibles.
Le point de départ n’est pas un tableau standard : c’est votre question du moment. Comment préserver la trésorerie ? Augmenter la rentabilité ? Préparer une embauche ? Retrouver du temps pour décider ?
Conclusion : connaître ses chiffres pour décider plus sereinement
La trésorerie, la marge, le résultat d’exploitation, le BFR et le seuil de rentabilité offrent cinq angles complémentaires sur la santé d’une TPE. Aucun ne suffit à lui seul, mais ensemble ils aident à comprendre ce que le chiffre d’affaires ne dit pas.
Vous souhaitez identifier les indicateurs vraiment utiles pour votre activité ? Je vous propose un diagnostic de 15 minutes du dirigeant pour échanger sur vos enjeux et les premières pistes d’amélioration.
Stéphane de Grimaudet — Consultant en pilotage d’entreprise et copilote des dirigeants de TPE.